Crédito habitação sem andar de banco em banco
Comparamos bancos e instituições de crédito, tratamos da papelada e acompanhamos até à escritura. Não paga nada por isso: quem nos remunera é o banco.
Comprar casa
O banco onde tem conta não é necessariamente o que lhe faz a melhor proposta. Levamos o seu processo a vários bancos ao mesmo tempo e mostramos-lhe as propostas lado a lado.
Saber quanto posso pedir- Antes de procurar casa
- Dizemos-lhe quanto o banco lhe deve emprestar e quanto dinheiro precisa de ter, já com impostos e despesas. Negocia a casa a saber o seu orçamento.
- Tem até 35 anos?
- Pode ter isenção de IMT e Imposto do Selo na compra da primeira habitação própria e permanente, e acesso à garantia pública que permite financiar até 100% enquanto a medida estiver em vigor. Confirmamos se se aplica ao seu caso.
- Comparamos o custo total
- Spread, taxa fixa, variável ou mista, comissões e seguros exigidos. Não só a prestação mensal.
- Tratamos do processo
- Documentos, banco, avaliação, aprovação e marcação da escritura. Você decide, nós fazemos andar.
Já tem crédito habitação? Pode estar a pagar demais.
Muitos contratos foram feitos com spreads que hoje não seriam aceites. Os bancos raramente baixam as condições por iniciativa própria.
Analisamos o seu contrato atual, pedimos propostas a outros bancos e dizemos-lhe com franqueza se a transferência compensa, já contando com os custos da mudança. Se não compensar, também lhe dizemos.
Ver se a transferência compensa
O seguro de vida do crédito pode custar menos
O banco exige seguro de vida e seguro multirriscos, mas não pode obrigá-lo a fazê-los com ele. Pode contratar noutra seguradora, desde que as coberturas sejam equivalentes, e muitas vezes paga bastante menos.
Alguns bancos reduzem o spread se ficar com os seguros deles. Por isso fazemos as contas das duas formas antes de recomendar a mudança.
- Seguro de vida e multirriscos habitaçãoPara crédito novo ou para o crédito que já tem.
- Seguro de saúde, acidentes pessoais e acidentes de trabalhoPara si, para a família ou para a sua empresa.
Vários créditos, uma prestação
Cartões, crédito pessoal, crédito automóvel. Juntá-los num só pode baixar o que paga por mês e dar-lhe folga no orçamento.
Atenção: consolidar quase sempre aumenta o prazo, e um prazo maior pode significar pagar mais no total. Mostramos-lhe as duas contas, por mês e no total, para decidir com tudo à frente.
Também tratamos de crédito pessoal, crédito automóvel e financiamento para empresas.
Pedir análiseComo funciona
Na maior parte dos casos, entre um e três meses do primeiro contacto à escritura.
Conversa inicial
Por telefone, WhatsApp ou presencialmente. Percebemos o que procura e quanto pode pedir.
Propostas dos bancos
Enviamos o processo aos bancos certos e apresentamos-lhe as propostas lado a lado.
Normalmente 1 a 3 semanasAvaliação e aprovação
O banco avalia a casa e emite a aprovação final. Acompanhamos cada passo.
Normalmente 3 a 6 semanasEscritura
Coordenamos banco, vendedor e local da escritura. Sai com as chaves.
Chaves na mão
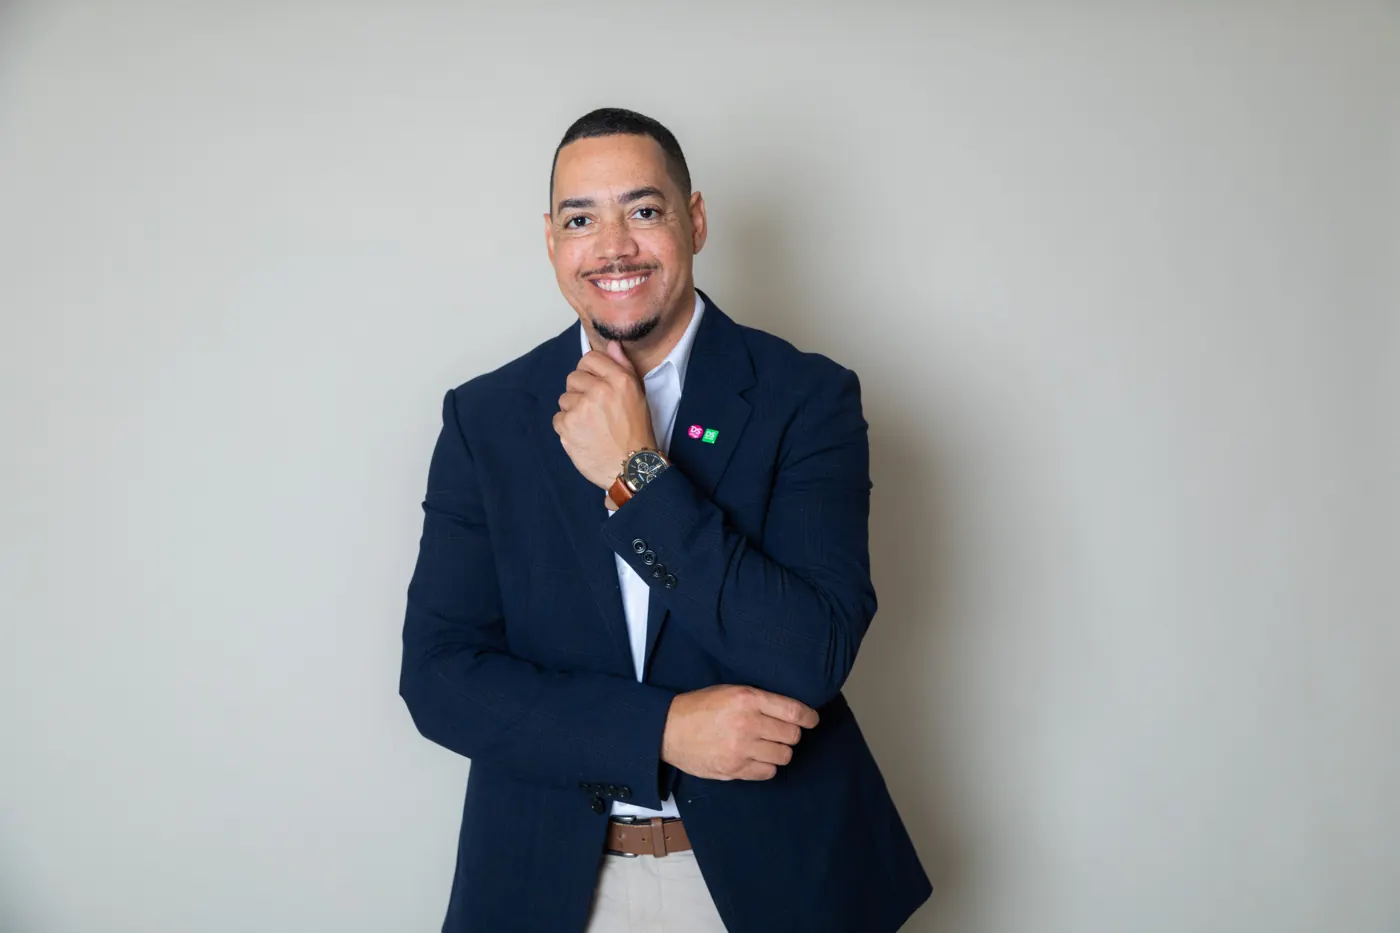
Fábio Faria
Sou diretor da loja de Albufeira da DS Intermediários de Crédito e da DS Seguros, uma das maiores redes de intermediação de crédito e seguros do país. A minha equipa trabalha para todo o país.
O meu trabalho é encontrar o banco que diz sim ao seu caso nas melhores condições possíveis e explicar cada passo sem linguagem de banco. A decisão final é sempre sua.
Siga-me no Instagram para dicas sobre crédito habitação.
Perguntas frequentes
Tenho de pagar alguma coisa pelo vosso serviço?
Não. Como intermediário de crédito vinculado, somos remunerados pelo banco quando o contrato de crédito é assinado. Não paga nada, avance ou não.
Quanto posso pedir ao banco?
Para habitação própria e permanente, os bancos podem financiar até 90% do valor de compra ou de avaliação, o que for menor, e até 100% para jovens até 35 anos com garantia pública enquanto a medida estiver em vigor. Desde agosto de 2026, a recomendação do Banco de Portugal é que as prestações de todos os seus créditos fiquem, em regra, abaixo de 45% do rendimento líquido, mesmo num cenário de subida das taxas de juro. Na simulação dizemos-lhe o valor realista para o seu caso.
Já tenho uma simulação do meu banco. Vale a pena falar convosco?
Sim. É a forma mais fácil de saber se a proposta é boa. Pedimos propostas a outros bancos e, se a do seu banco for a melhor, fica com essa certeza.
Quanto tempo demora?
A pré-aprovação costuma demorar uma a três semanas depois de termos os documentos completos. Da avaliação à escritura, conte com mais três a seis semanas.
Sou trabalhador independente. Consigo crédito?
Sim, embora os bancos peçam mais histórico, normalmente as declarações de IRS dos últimos dois anos. Alguns bancos são mais flexíveis que outros, e é aí que fazemos diferença.
Tenho de mudar de banco para ter o crédito noutro banco?
Precisa de abrir conta no banco que lhe concede o crédito, mas pode manter a conta onde recebe o ordenado. Alguns bancos dão melhores condições se domiciliar o ordenado, e comparamos as propostas com e sem essa condição.